百年汽车工业的王座轮流坐,但在聚光灯照射不到的暗处,每一代技术变革都诞生过牢不可破的底层霸主。
燃油车时代,无论大众还是丰田坐上销冠宝座,底盘控制与动力安全的底层命脉,始终握在斯图加特的博世手里;智能化时代,无论新势力们把智驾发布会开得多炫目,算力底座与开发生态的话语权,依然被英伟达牢牢卡死。
到了新能源时代,中国汽车产业以前所未有的速度完成了换道超车,不仅在整车端攻城略地,更孕育出了像华为、宁德时代等这样在智能化、动力电池上断层领先的超级巨擘。

但在狂欢的声浪之下,一个更为严苛的产业追问正浮出水面:我们造出了全球最高能量密度的电池、“油电同智”的整车,但距离真正跑出一家像博世那样定义全球行业标准、像英伟达那样掌控底层软硬件生态的“全球级Tier 1”,中国汽车供应链究竟还要走多久?
中国供应商与全球巨头“掰手腕”
要回答中国何时能走出自己的“超级Tier 1”,首先得把博世和英伟达剥开来看,这两家在不同时代封神的企业,到底靠什么卡住了全球汽车工业的喉咙?而面对这种统治,中国头部供应链巨头又打出了怎样惊心动魄的抗衡之战?
在很多外行眼里,博世不过是一家卖喷油嘴、火花塞和制动卡钳的机电巨头。但放在燃油车的一百年历史里,博世真正的角色是整车物理极限与安全边界的“裁判员”。
上世纪90年代,博世联合奔驰率先攻克ESP(车身电子稳定系统),这项技术后来直接被欧美法规写进准入标准。当年传统车企造车,必须把伪装样车拉到博世位于瑞典阿尔耶普卢格的极寒测试场排队标定。博世交付给主机厂的是一个封死的“黑盒”——你不准看底层算法,但你想让车安全上路,就必须照单全收。博世卖的从来不是那一组阀体或芯片,而是数十年间百亿公里极寒、复杂工况跑出来的失效数据库,是整车在失控边缘把车身拉回来的动力学控制算法,以及全行业奉为圭臬的ASIL-D级安全背书。
到了智能驾驶时代,英伟达则把这种统治权平移到了代码与算力世界。
如今全球车企造高阶智能车,黄仁勋的Orin甚至Thor芯片几乎成了默认首选。英伟达最可怕的护城河,从来不只是先进制程工艺,而是二十年前就开始布局的CUDA生态与底层编译工具链。全球最顶尖的AI与感知算法工程师,从走出大学实验室那天起,敲下的每一行代码都是基于英伟达的架构。主机厂换掉一家普通硬件供应商只需半年;但换掉英伟达,意味着过去几年沉淀的上百万行算法栈和工具链都要推倒重来。它卖的,是智能时代的“底层开发语法”。
面对百年未有之大变局,中国汽车供应链并未甘于仰人鼻息。在电动化与智能化的换道超车中,一批极具统治力的中国企业已经拔地而起,在多个核心战场与欧美老牌霸主展开了硬碰硬的正面抗衡。
比如在动力电池领域,全球动力电池装车量榜单上,中国军团稳占过半江山。宁德时代不仅以超过三分之一的全球市占率断层领先,更凭借麒麟电池的结构重塑、神行电池的4C/5C超充技术,反向向福特、特斯拉等跨国巨头输出技术授权与标准;而比亚迪凭借刀片电池的针刺安全突破与高度自研的电驱系统,打穿了整车成本的极限。在新能源的动力源头,中国企业已经彻底终结了外资电池品牌的垄断时代。
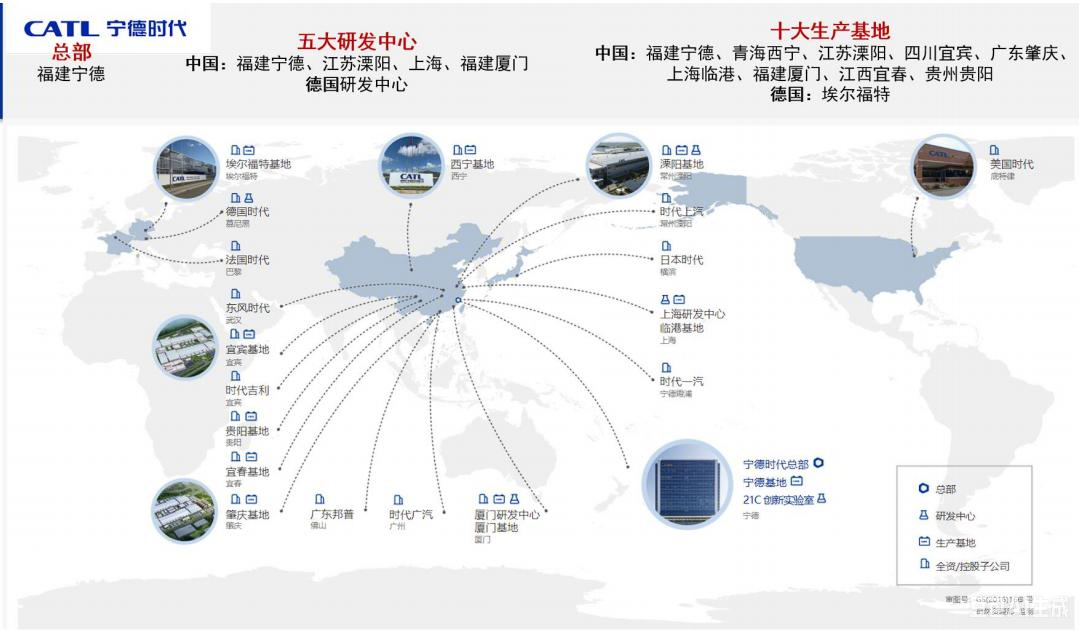
宁德时代全球布局图
再比如在智能化领域,面对英伟达与博世在智能驾驶上的合围,华为车BU(引望)凭借其在ICT领域三十年的深厚积累,打造出了全球极少数兼具“算力芯片+操作系统+融合感知+高阶智驾大模型”的全栈系统级解决方案,甚至以独立公司姿态吸引了长安、东风、广汽等车企入局,展现出极强的超级Tier 1雏形;而在计算芯片底座上,地平线凭借征程系列芯片数百万片的出货量与全开放的工具链体系,成功打入大众汽车等跨国巨头的全球体系,成为了全球唯二能与英伟达同台竞技的智驾计算平台玩家。
再比如在车用玻璃领域,福耀玻璃占据了全球近三分之一的绝对市场份额,连本特利、劳斯莱斯也离不开曹德旺的工厂;在感知核心激光雷达领域,禾赛科技、速腾聚创凭借极致的芯片化能力与量产工程,斩获了全球激光雷达出货量前列的位置,打得欧美老牌激光雷达鼻祖接连破产或退市;在底盘轻量化与模块化集成上,拓普集团凭借一体化压铸与热管理系统,深度绑定特斯拉与全球车企,成为跨国巨头不可或缺的超级供应链伙伴。
可以说,无论在电池能量密度、座舱响应速度、激光雷达线束,还是制造成本上,中国巨头们已经打出了一场漂亮的歼灭战,具备了在全球主流车企面前“掰手腕”的硬核实力。
单点战役屡屡封王,但离“定义标准”还隔着一层窗户纸。 跨国车企选中国供应商,看中的是制造效率与技术爆发力;但把“灵魂”托付给博世、英伟达,倚仗的是跨越周期的标准定义权与开发生态圈。
内卷困局,养不出百年巨头
看着宁德时代在欧洲扩建超级工厂,禾赛的激光雷达装上全球旗舰,华为引望与地平线在智驾方案上攻城略地,我们有足够的底气为中国汽车供应链的崛起喝彩。
然而,在聚光灯照射不到的暗处,中国巨头们正在进入这门百年工业最凶险的深水区。
击败对手的某款产品容易,但要瓦解对手建立了一百年的产业秩序却极其艰难。 当中国供应链巨头真正把战线推到欧美腹地、推到跨国车企的决策内核时,却腹背受敌。
博世之所以能一百年屹立不倒,英伟达之所以能熬出CUDA生态,底层有一个极其朴素的商业支撑:高技术溢价带来的足够利润,反哺高风险、跨周期的基础科学预研。
反观当下中国汽车供应链,正身处一场空前残酷的“内卷绞肉机”中。
比如,国内主机厂为了建立差异化护城河,普遍推行强势的自研战略,不仅要求供应商年年大幅降本,更在采购中频繁要求“白盒交付”——交出底层源代码与算法接口。这让大量极具潜力的中国供应商沦为纯粹的“代工厂”,被锁死在极低的硬件加工毛利里。
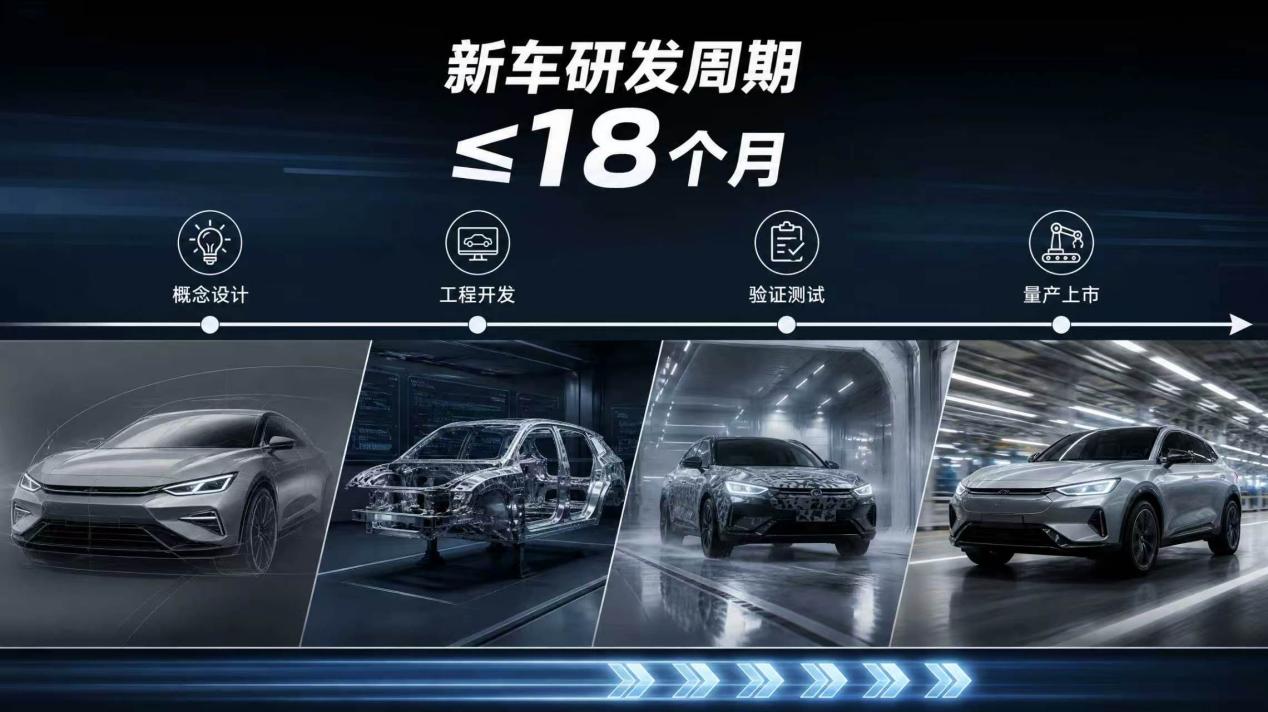
此外,国内激进的造车节奏,如新车研发周期被压缩到18个月以内,倒逼中国供应链进化出了全球最强的“快速响应与工程迭代能力”。但这把双刃剑的另一面,是让企业不得不把所有资源投向“能在这个季度迅速上车交付”的战术微创新,而难以承受耗时五到十年、探索新型半导体材料或底层算法架构的长周期预研。
没有足够利润的滋润,就养不起庞大的基础物理与应用数学团队;没有跨越周期的战略耐受力,就很难在下一代颠覆性底层技术出现时,抢先成为标准的制定者。
把产品装箱运往鹿特丹,或者跟随中国整车品牌在海外建立散件组装厂,只是全球化的初级形态。真正的全球级Tier 1,必须是一家能够在全球主流汽车工业心脏地带深度扎根、赢得跨国主机厂绝对信任的跨国治理实体。
我们不能用一百年的博世来苛求刚刚崛起十余年的中国供应链。在电池、激光雷达、智驾算力等多个阵地上,中国巨头们打出了令世界侧目的战役,彻底打破了外资巨头不可战胜的神话。
给“领头羊”多一些掌声与耐心
在这场百年不遇的工业大变局中,我们习惯把最耀眼的镁光灯、最热烈的掌声留给新车发布会上的主机厂掌门人,留给那些百公里加速几秒、大屏多大多炫的整车噱头。
但如果我们把视线从光鲜亮丽的展台,移向那些深埋在整车之下的电芯模组、域控制器、激光雷达线束、线控刹车阀体和功率半导体,就会发现:正是中国这批头部供应链巨头,用血肉之躯在汽车工业最底层的泥潭里,替整个中国汽车产业顶住了全球最凶猛的风暴。
今天,在它们向全球“超级Tier 1”发起最后冲刺的关口,整个产业生态最该做的,是给予这批“领头羊”足够的敬意、包容与战略托举。
因为这些中国供应商“领头羊”不是普通的供应商,而是中国汽车产业的“定海神针”。
当美国IRA法案步步紧逼、欧洲反补贴调查阴云笼罩时,是宁德时代与比亚迪,它们在电化学极限和规模制造上筑起的铜墙铁壁,逼得福特、Stellantis、特斯拉等欧美巨头不得不放低身段,通过技术授权或合资建厂的方式寻求合作。
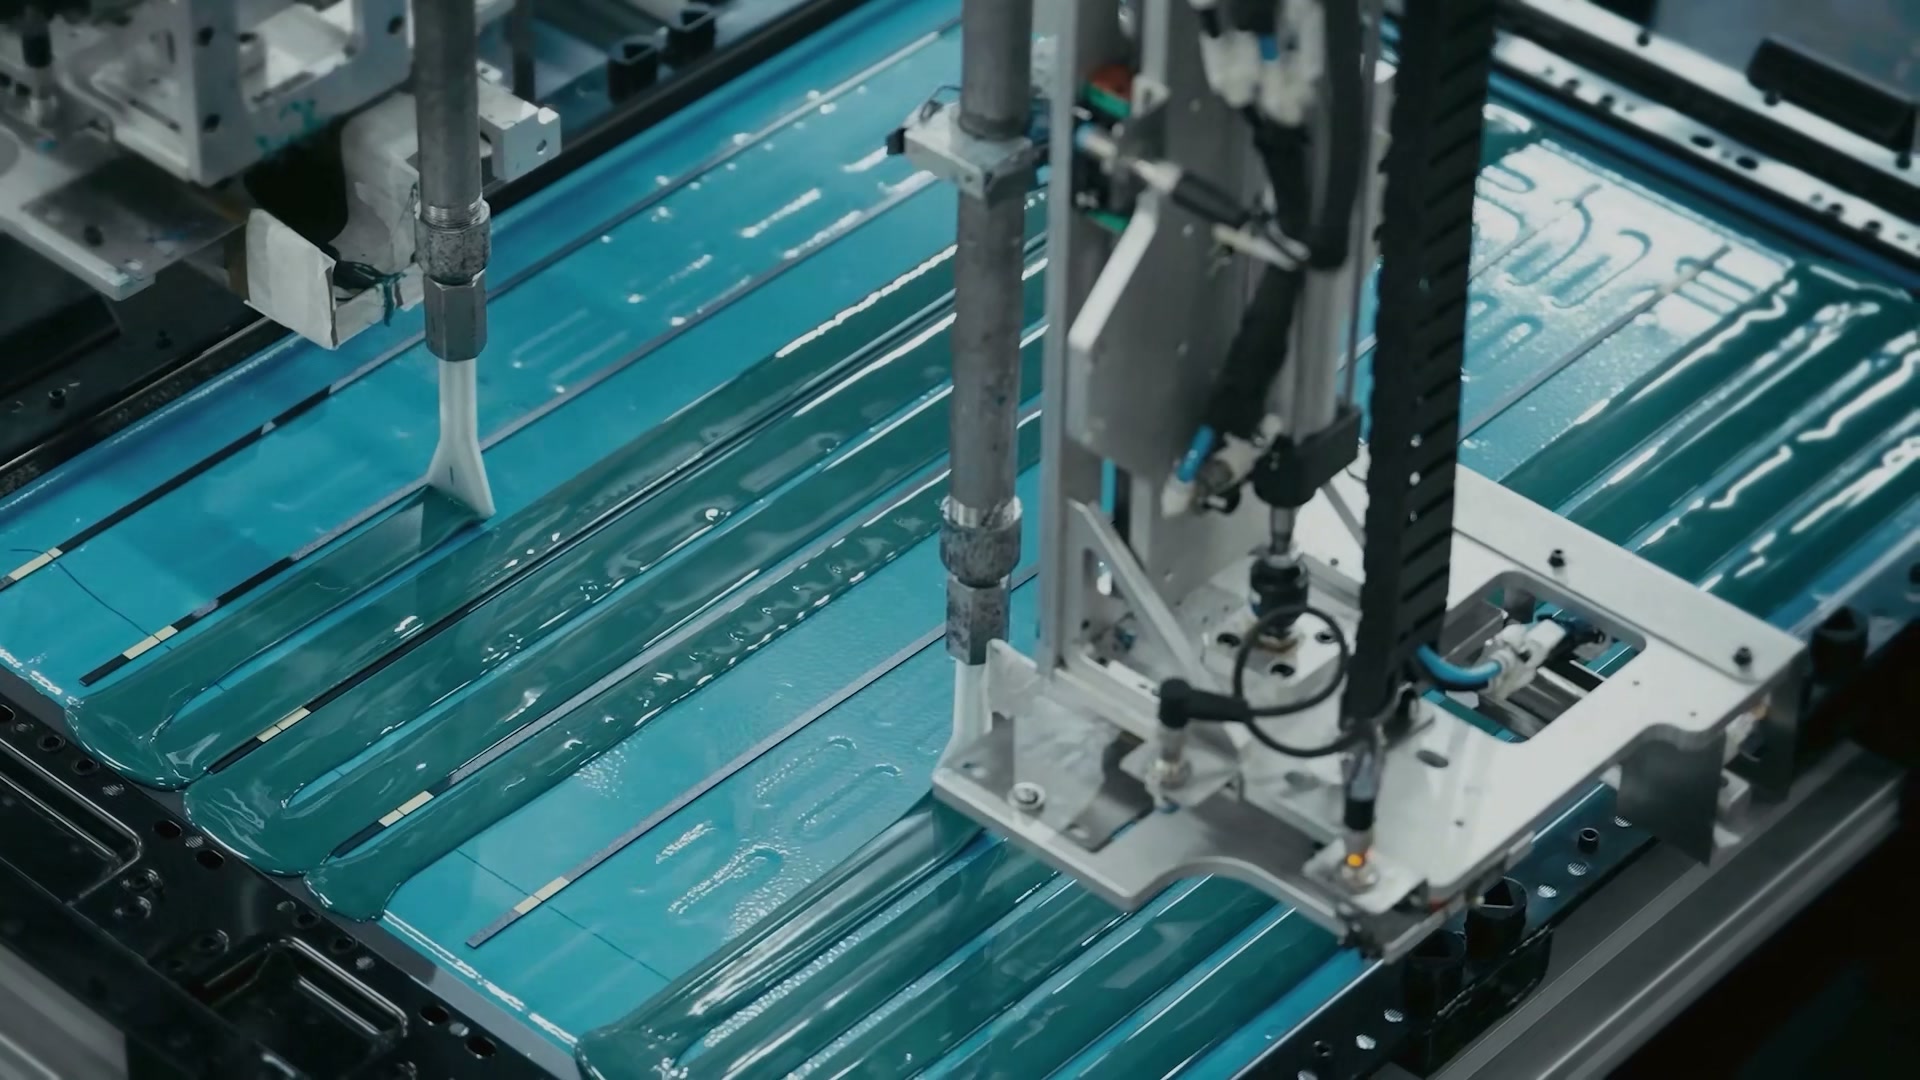
宁德时代自动化产线
没有这批头部供应链巨头在底层的负重前行,中国新能源汽车的“遥遥领先”不过是建在流沙之上的空中楼阁。 它们配得上所有的赞誉与敬意。
而真正要培育出我们自己的“博世”与“英伟达”,整个行业必须停止在低维度的内卷绞肉机里自相残杀。
主机厂必须清醒地认识到,把供应商的毛利压榨到极致、逼着核心零部件企业白盒交出所有底层代码,换来的只是短期的降本数字,透支的却是整个中国汽车工业向上突破的研发后劲。
博世的底盘动力学黑盒,是用几十年超10%的研发投入和数千名数学家、物理学家的冷板凳熬出来的;英伟达的CUDA生态,是用黄仁勋顶着华尔街数年痛骂的战略定力砸出来的。
如果我们今天不给宁德时代、华为引望、地平线们留出合理的利润空间,它们拿什么去供养一支庞大的基础物理、材料科学、芯片编译器研发团队?拿什么去和欧美巨头拼跨越五到十年的长周期预研?
共生共荣,远胜零和博弈。主机厂应该敢于扶持、敢于重用本土的超级Tier 1,在整车定义、软件接口、底盘架构上给予它们更深度的信任与协同空间。
侃车说:
汽车工业这顶现代制造业的王冠,向来只属于那些敢于在无人区扎根、在风暴中挺立、在冷板凳上死磕底层真理的勇者。
回望历史,博世走过了一百三十年,大陆集团走过了一百五十年,而中国汽车供应链的大规模崛起,不过短短十五到二十年光景。它们用一代人的时间,追平了西方几代人的机械制造差距;如今中国很多供应链巨头已经在单点战场上证明了自己能够与全球头部抗衡;当旧的神话正在瓦解,新的秩序正在破土。我们应该给这些深扎在工业底层的拓荒者们多一点战略耐心,多一份利润厚土,多一声真诚的喝彩。
因为当下一代全球汽车工业的巅峰神殿落成之时,那上面镌刻的,必将是由中国“超级Tier 1”亲手定义的标准与未来。
 分享到:


 591305