10 月 29 日,苏州相城。XHEART 新芯航途第一次正式对外亮相,发布车规大模型芯片 X7 Ultra,大模型算力 700 TOPS。
700 TOPS 不是这场发布会最值得记的数字。更值得记的是另一件事:一家算法公司,为什么在三年前就把手伸进了硅片里,以及它用的是哪一种姿势。
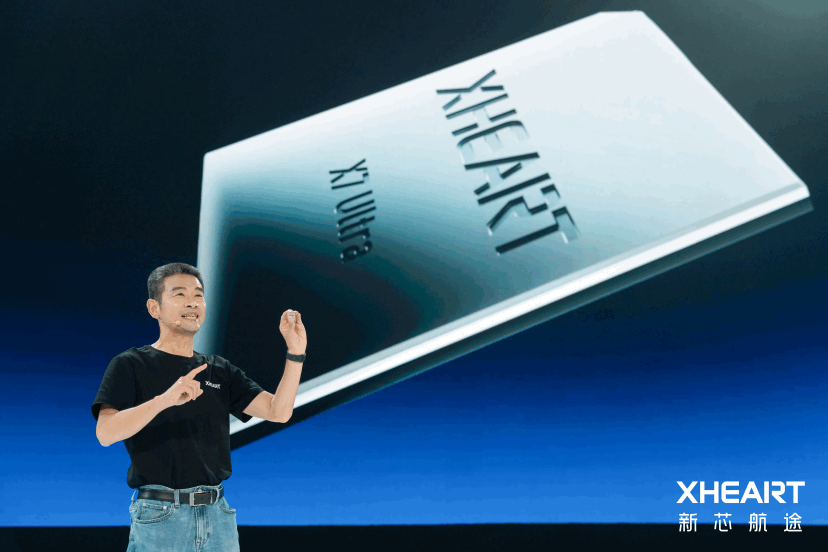
发布会现场,XHEART 创始人、CEO 李宗霖讲了六件事:专为大模型设计的超大核 NPU、软硬协同的并行计算、重构的 AI 工具链、国内首发量产的 Armv9 车规级 CPU、异构传感处理单元,以及 ISO 26262 ASIL-B(内置 MCU 达 ASIL-D)的功能安全底座。
真正让这场发布会分量不同的,是 Momenta 创始人兼 CEO 曹旭东的到场。他第一次公开讲出 Momenta 的“第三个洞察”。
前两个洞察,行业里已经熟悉。一是数据驱动,用自动化的方式解决长尾问题;二是通过规模量产拿到海量真实数据——Momenta 从第一天就做过测算,要解决长尾问题大约需要 1000 亿公里数据,相当于 100 万台乘用车跑满一整年。
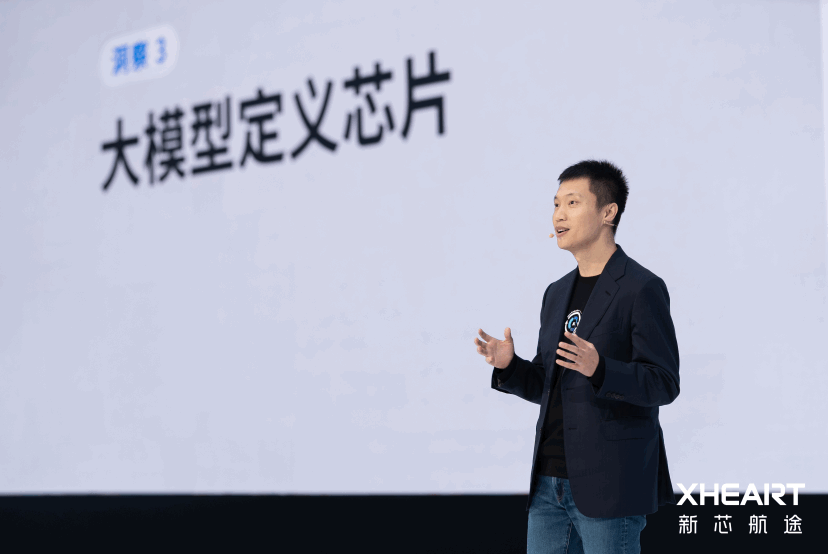
第三个洞察是“大模型定义芯片”。支撑它的是两个判断:
其一,在同样的车端约束下,为大模型定制的芯片,性能相比通用芯片有望提升 10 倍。 其二,要实现规模化 L4——不是一千台、一万台在某座城市跑通,而是百万台、千万台在全世界跑起来——车端至少需要 10B、大概率需要 100B 参数的模型。
曹旭东把通用芯片在车端面临的困境概括为“不可能三角”:功耗、车规可靠性、成本,三者无法同时满足。用通用芯片去扛百亿参数,相当于在车里塞一台巨大的 GPU 服务器,功耗和成本都过不了车规;反过来,如果严格按车端的功耗与成本做一颗通用芯片,又装不下百亿参数。
“唯有大模型定义的芯片,才有可能在这些约束条件下把参数做到 100B,实现规模化 L4。”
这句话不是发布会现编的。按曹旭东的说法,这个判断在 2022 年底、2023 年初就已经形成——那是 ChatGPT 刚落地、智驾行业还在争论端到端能不能跑通的时点。
他在台上还讲了一段二十年前的阅读经历。大二那年,一本《人工智能的未来》里的一句话让他记了很久:大脑用大量记忆构建一个世界模型,人所知道和学到的一切都存在这个模型里,大脑利用它对外部世界做连续预测。他把关键词落在“预测”上——数字 AI 通过预测下一个 token 压缩数字世界的知识,物理 AI 通过预测下一个世界状态压缩物理世界的规律。
如果智能的本质是预测,那么模型的参数量就必然持续膨胀;而车端的电、热、钱三样东西,不会跟着膨胀。
外界最容易误读的一点,是以为 Momenta“没有自己做芯片”。
事实正相反。2023 年,Momenta 组建了自研芯片团队,核心成员来自 OPPO 旗下芯片公司哲库,其中就包括曾任哲库 COO、更早在联发科负责无线通信业务的李宗霖。同年 12 月,这个芯片项目在苏州相城注册独立公司,即今天的新芯航途,李宗霖出任 CEO,前 Momenta 芯片负责人李俊任法定代表人、董事长,公司随即开始对外融资。
股权上,XHEART 与 Momenta 并无直接隶属关系;但 Momenta 创始团队成员曹旭东、夏炎通过 XHEART 的控股股东间接持股,多家媒体称曹旭东为间接控股方。
所以准确的描述是三步:自建团队、分拆独立、体外融资。不是“只做甲乙方联合定制”。
这套结构解决了三个问题。
第一是财务。芯片是重资产、长周期、高不确定性的生意,放在上市公司体内会直接压住利润表和现金流。分拆之后,XHEART 独立融资——成立不到三年累计融资接近 50 亿元,股东名单里有上汽旗下尚颀资本与上汽创永、奇瑞、蔚来资本、均胜电子、雷诺、长鑫科技,也有国家人工智能产业投资基金、国开金融、深创投、IDG、顺为、真格。10 月中旬那轮战略融资,雷诺首次入股,奇瑞追加,长鑫科技参与。
第二是客户中立。XHEART 的量产名单里有上汽大众 ID.ERA 9X(首发车型)、ID.ERA 8X、荣威家越 07、MG07,还有凯迪拉克和奇瑞旗下部分车型。如果它只是 Momenta 的一个部门,这些订单很难谈。同样的道理,Momenta 的方案至今仍兼容英伟达和高通——在海外市场,这种开放性不是可选项。
第三是协同效率。分拆不等于断开。XHEART 在芯片定义阶段就引入 Momenta 的算法团队,用真实的量产模型、关键算子,以及算法团队对未来三年模型演进的判断去倒推架构;流片之前,双方已经用量产大模型做过全芯片仿真验证,把一部分软硬件集成和优化工作前置。2026 年 8 月,两家还联合 QNX 推出面向全球市场的自动驾驶平台,把算法、车规 SoC 和安全操作系统打包在一起。
X7 系列 2026 年 2 月启动量产,8 个月累计出货超过 20 万颗,搭载 10 款量产车型,拿到 40 余款车型订单;基于双 X7 的 L3/L4 计算平台已获得多个车型定点,支持 16 路相机输入,在芯片、控制单元和电源上做冗余设计,为风冷、液冷都留了选择。
工程节奏更能说明问题:首颗 X7 于 2025 年 6 月回片,不到 24 小时完成点亮,主要数据通路全部打通;第 17 天打通芯片、底层软件和智驾模型的整车闭环;随后进入昼夜、暴雨等真实道路环境测试。围绕 X7,XHEART 提供 COB、SiP、双 X7 域控等参考设计,并开展域控级 PreDV 测试——对车企来说,买芯片只是项目开始,后面还有域控设计、软件适配、模型部署和整车验证。
工艺端,台积电方面到场站台,表示已为 X7 Ultra 提供工艺支持,并提到 2 纳米已大规模量产、当前最先进的车规工艺仍是 3 纳米。
R7 Ultra 是双方软硬协同的下一个落点:基于 X7 Ultra,模型参数规模扩大到原来的 5 倍,安全性能提升 5 倍;下一步计划把参数做到 10 倍、安全性能提升到 10 倍以上,推动世界模型从“理解环境”走向“推演环境”。发布会给出的场景是多把掉头、会车博弈、倒车让行、极限泊车。
曹旭东给的时间表是:L3、L4 在 2028 年迎来重要引爆点,2030 年走向规模化落地。
他另有一个说法叫“智驾摩尔定律”——安全性和性能每两年提升 10 倍。随着世界模型、数据规模扩展(Data Scaling)和模型规模扩展(Model Scaling)三者叠加,这个速度可能加快到每年 10 倍。
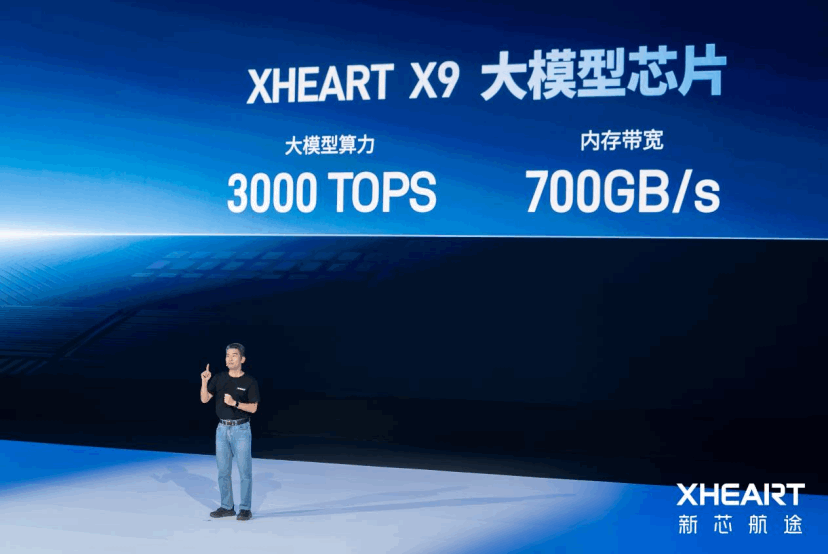
把这条时间轴和 XHEART 的路线图叠起来,逻辑才闭合:X9 的目标是 3000 TOPS 大模型算力、700 GB/s 单芯片内存带宽,计划 2027 年推出,面向 L4 与具身智能等端侧物理 AI 场景。芯片从定义到量产要走数年,2027 年出的芯片,服务的其实是 2029 到 2030 年的模型。这就是为什么 X7 Ultra 刚发布、X9 的目标就已经摆上桌——“量产一代、开发一代、预研一代”。
这也是“大模型定义芯片”真正的难点:它赌的是三年后模型长什么样。赌对了,芯片和模型同频;赌错了,流片回来就是上一个时代的架构。李宗霖说过,当时外部融资环境不好,造芯“只有一次机会”——一条路是做通用架构,一条路是押注大模型。
数据这一侧,Momenta 的积累是可查的:2026 年 7 月 8 日在港交所主板上市(6880.HK),发行价 295.6 港元,募资约 68 亿港元,首日市值突破 700 亿港元;量产搭载规模突破 100 万台,交付超过 100 款量产车型,累计定点超过 210 款;截至 10 月,累计交付超过 140 万台,累计行驶里程突破 200 亿公里。其中第一个 10 万台用了 24 个月,最新的 10 万台不足一个月。
智驾摩尔定律如果要成立,需要模型、数据和算力三条曲线同时变陡,而算力这条最贵。
这件事的行业含义,比一颗芯片更大。
先看盘子。NE 时代统计,2026 年 1—8 月,英伟达在国内智驾域控制器芯片方案中的占比,从上年同期的 52.93% 降至 37.91%;蔚来、小鹏、理想自研芯片合计从 1.27% 升至 8.24%。蔚来 2023 年 9 月发布“杨戬”,小鹏同年 10 月发布“图灵”,理想的马赫 M100 算力做到 1280 TOPS,地平线的征程系列和华为也早已是成熟供应商。通用算力的份额在让位,但接盘的不只是车企自研,还有一类新角色:由算法公司孵化、又独立面向所有客户的芯片公司。
这带来一个和两年前不太一样的判断。过去说“纯算法公司活不下去”,指的是算法本身难以形成代差;今天更准确的说法是:算法公司必须向上摸到硬件,但不必把硬件长在自己体内。
Momenta 这条路的关键,不在“有没有造芯”,而在“用什么换来了什么”——用一次组织切分,换来了不并表的资本开支、独立的融资能力,以及一个能卖给所有车企的芯片公司;同时用股权和团队的历史渊源,保住了模型与架构在定义阶段就对齐的能力。
更值得注意的是它没有做什么:没有把芯片做成排他件,没有把客户锁死在自己身上,也没有放弃英伟达和高通平台。在一个地缘政治越来越敏感的市场里,“只是更便宜、更省电的自家芯片”与“一个所有车企都能买、能和任何算法方案搭配的芯片”,商业价值完全不同。
这个赌注未必赢。X9 要 2027 年才出来,R7 Ultra 还没上车,规模化 L4 的商业模式仍在被 Robotaxi 和 Robovan 反复验证;XHEART 成立不到三年、量产刚满八个月,交付的持续性也要看明年。而且它的时间点并不算早——蔚小理的芯片团队 2020 年就组起来了,Momenta 这条线更像赶了一班末班车。
但有一件事已经清楚了:在智驾这条链上,只写代码的公司越来越难,只卖硅片的公司也越来越难。能把模型和晶体管放在同一张图纸上讨论的,才有下一轮的入场资格。
 分享到:


 55826